

杉田(椙田)です、
先日、私のTwitterアカウントでこのようなツイートをしました。
https://twitter.com/sugita_takuya/status/1135557627805462528?s=20
このツイートは少し反響が多かったので、掘り下げてお話させて頂きます。
スルガ銀行不正融資問題
静岡県沼津市に本店のある地方銀行、スルガ銀行がシェアハウスやアパート等の投資不動産に対して不適切な融資を行っていた問題です。不動産投資家なら、融資利用した方も多いのではないかと思います。
スルガ銀行不正融資の発端
この事件が明るみに出たのは、首都圏で女性用シェアハウス「かぼちゃの馬車」を運営していた不動産会社スマートデイズが「オーナーへ賃料を払えない」と通告したことから始まります。
かぼちゃの馬車は「サブリース(一括借り上げ)」と呼ばれる形式で運営されていました。サブリースとはオーナー(所有者)から部屋を借り上げた不動産会社が入居者へ再度部屋を貸す「又貸し」のようなビジネスモデルです。
サブリースのオーナー側のメリットは、入居者が入居していなくとも運営会社が賃料をオーナーへ払い続ける義務を負う「サブリース契約」が出来る点です。
当然サブリース契約を交わし、払われるものと思っていた賃料が払われないとなると、残ってしまうのは銀行の負債のみ。賃料収入から返済の段取りを組んでいたオーナーたちは破産してしまう危機に陥ってしまったのですね。
そしてオーナーたちは「なぜこんなリスクのある物件へ融資を通したのか」とスルガ銀行へ矛先を向け、不正融資の実態が明るみに出たのでした。
18年5月 スルガ銀行が不適切融資を認める
18年の4月から金融庁の立ち入り検査の実施、同年5月にシェアハウスで不適切な融資があったことをスルガ銀行は認め、第三者機関の調査が入ることになり、そして同年10月12日から6か月間の投資用不動産への新規の融資業務の停止命令と業務改善命令が下されました。
この問題の後スルガ銀行は不正融資のあった案件に対し、元本一部返金という対応を迫られてしまったわけですね。
全額ではなく“一部”の理由
シェアハウス問題で債務者から請求されていたのは「代物弁済」でした。代物弁済とは、借金返済の代わりに物件を銀行に返すことを言います。新築物件は当然、購入後に価値は下がり売却が出来たとしても債務者は大きな損失を負うことになります。
しかしスルガ銀行はこの代物返済を拒否し、『個々のお客様の個別具体的なご事情に応じて』『一律交渉をしない』としたのですね。当然スルガ銀行側としてもこれ以上損失を大きくならないよう、「一律(全額)」ではなく「個別(一部)」として処理していきたいのだろうと考えられます。
元本一部カットを受けるには
では、どのようにしては元本カットを受けることが出来るのでしょうか。
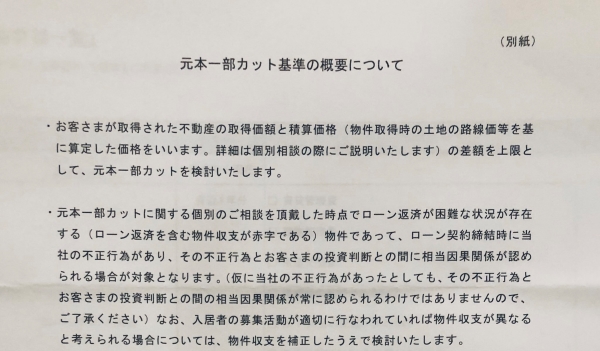
この通知書で注目しておきたいのは
「仮に当社の不正行為があったとしても、その不正行為とお客様の投資判断との間の相当因果関係が常に認められるわけではありません」
という記述です。つまり不正融資を行っていたとしても、投資判断として行っていたのなら認められないということ。個人の投資的判断を超えた作為が銀行側にあり、かつその証拠を債務者が揃えなければならないということです。
銀行側の作為によって正常な投資判断が出来なかった状況を説明することが、いかにハードルが高いのかお分かり頂けるかと思います。
銀行に頼ってはいけない
投資家として、様々な判断が迫られる場面は多々存在します。今回の不正融資問題に関してだけでなく「営業マンが言っていた」や「銀行の融資が下りた」からといって、その物件が本当に投資として成功するのかはわからないということです。
もちろん大きな投資にリスクはつきものではありますが、誰かに判断をゆだねてしまうような投資は危険ですし、もし失敗したとしても銀行は好意的には手を差し伸べてくれないのですね。
投資家として成功するために「最後の判断は自己責任」であると、理解しておいた方がよいでしょう。