

杉田(椙田)です、
銀行の業績を読み解く重要な指標のひとつに リスク管理債権 という指標があります。
これは、銀行の貸出金のうち何らかの原因によって返済されない、延滞しているものを指しています。平たくいうと銀行の抱えている「不良債権」のことです。
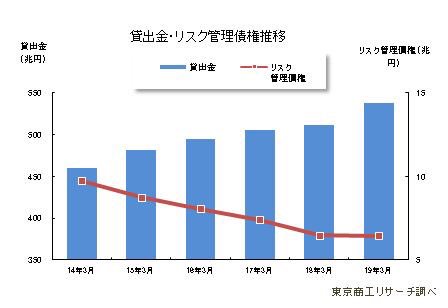
図のように、銀行全体のリスク管理債権は年々減り続け、2019年3月期に過去最低を記録しました。
このリスク管理債権が減ることは銀行の状態が良くなっていることの表れでもありますが、中には増加させてしまった銀行もあります。
リスク管理債権増加率 ワーストランキング
実際にどのような銀行がリスク管理債権を増やしてしまったのか、その増加率でわかりやすくランキングにしてみました。
第一位 スルガ銀行
前年同期比413.0%増。
不正融資で話題となったスルガ銀行が、二位以下と大きく差を開けて一位でした。
賃貸用不動産向け貸出が、リスク管理債権を大きく押し上げてしまったことによって413.0%増という結果に。
第二位 あおぞら銀行
前年同期比243%増
製造業で(16→43億円)
その他で(0.3→60億円)の増加。
第三位 富山第一銀行
前年同期比62.4%増
製造業で(27→38億円)
運輸業、郵便業で(7→18億円)などの各業種で増加
第四位 新生銀行
前年同期比20.5%増
第五位 関西アーバン銀行
前年同期比19.9%増
スルガ銀行の今後
スルガ銀行は、かぼちゃの馬車の不正融資問題で債務者から代物返済を求められていました。しかし結果は元本の一部カットの案内に止まり、代物返済はしないとの姿勢をとっています。
https://twitter.com/sugita_takuya/status/1135557627805462528?s=20
スルガのリスク管理債権の金額は2,400億円にも上り、代物返済がもはや出来ない経営状況であることが分かります。元本一部カット条件のハードルの高さは、もう債権者を救済できる余力がないという実情の裏返しでしょう。
5割の銀行が赤字に陥る?
このような状況は問題のあったスルガ銀行に止まりません。
日本銀行は、10年後に5割の銀行が赤字に陥る見通しを示しています。
低金利の貸出から収益環境が厳しくなった結果も大きく関係しているとも言えますが、貸倒引当金を増加させている地方銀行にとって「安心して貸し出せる先がない」ことの表れとも言えそうです。