
椙田(すぎた)です、
資産形成って、どこまでやれば安心なんだろう。そう思ったことはありませんか。
老後2000万円問題、いや5000万円は必要だ。いろんな数字が飛び交っていますよね。
僕は、一つの区切りとして3000万円というラインを見ています。
今回は、資産3000万円で見える景色と、そこへ向かう順番についてお話しします。
僕が一区切りに置いているのは3000万円
資産形成に終わりはあるのか。人によると思いますが、僕は一定のゴールはあると思っています。
最低限として考えているのが、3000万円というラインです。
動画でお話しした例では、3000万円を20年間、年利5%という現実的な利回りで運用すると、8000万円ほどまで増える計算になります。
会社員の方なら、そこに退職金が加わって、老後の時点で1億円が見えてくることもありますよね。
もちろんこれは計算上の例であって、結果を約束するものではありません。
働きながら副収入を得たいのか、完全に仕事を辞めたいのか。目指す金額は人それぞれ変わります。
だからこそ、不動産投資で重要なのは目的の明確化でもお話ししたように、まず自分のゴールを決めることが先なんです。
3000万円は、上位2割に入るライン
野村総研が発表している富裕層ピラミッドを、僕はよく引き合いに出します。
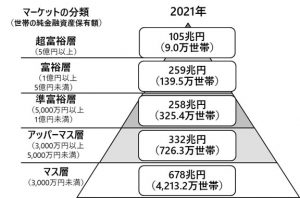
出典:野村総合研究所ホームページ
https://www.nri.com/jp/news/newsrelease/20230301_1.html
動画でお話しした数字では、純金融資産3000万円未満のマス層が4424万7000世帯。全体の約8割、79.4%です。
3000万円から5000万円のアッパーマス層は576万5000世帯で、全体の10.3%。
5000万円から1億円の準富裕層は403万9000世帯で、7.3%です。
1億円から5億円の富裕層が153万5000世帯で2.8%、5億円以上の超富裕層は11万8000世帯で0.2%でした。
つまり3000万円に届いていない層が、全体の8割を占めているわけですね。
狭き門であることは間違いありません。一定のハードルはあります。
でも僕は、誰でも到達できるラインだと思っています。難しそうだからと尻込みする必要はないんです。
ただ、60代で3000万円なのか、20代で達成したのかでは、同じ額面でも価値が違ってきます。
ある程度のスピード感も、意識しておきたいところですね。
平均年収の世帯でも、届いている人はいる
年代別の割合は、金融広報中央委員会の令和5年の調査を見ています。
動画でお話しした例では、単身世帯の20代で3000万円以上を持つ人はほぼいません。
多いのは60代、70代です。退職金を受け取っている可能性が高い世代ですよね。
2人以上の世帯でも傾向は同じで、20代は0.6%ほどでした。
20代から40代のうちに3000万円を築こうとすると、平均年収からの貯蓄だけでは厳しいと思います。
高収入の方でなければ、副業して貯蓄や投資に回すといった対策が要るわけです。

年収別に見ると、手取り300万円未満の世帯でも達成している人がいます。
収入なしと答えた世帯にも、達成者はいました。投資だけで暮らしているのか、相続なのか、そこまでは分かりません。
手取り300万円から500万円という平均的な層でも、1割ほどが3000万円を持っている。
決して無理な数字ではない、と僕が言うのはここなんです。
会社員の方が副業として考えるなら、不動産投資がサラリーマンに向いている理由も読んでみてください。
3000万円を超えると、貯まる速さが変わる
3000万円に届くと、トップ20%に入ることになります。これはかなりの自信になりますよ。
そしてもう一つ、資産が増えるスピードそのものが変わります。
動画でお話しした例では、貯金500万円の人が年利5%で運用して、あと500万円増やすには15年かかります。
一方で3000万円ある人が同じ500万円を増やすなら、年利5%で4年ほどです。
元本が大きいほど、運用で戻ってくる額も大きくなるからですね。
10年間で見ると、差はもっとはっきりします。
1000万円を年利5%で10年運用すると1630万円、元本より630万円増える例をお話ししました。
同じ条件で3000万円なら4890万円、増える分は1890万円です。
5000万円まで来ると8140万円で、3140万円増える計算になります。
これも計算上の例ですが、1000万円と3000万円では、運用で得られる利益がまるで違うわけです。
3000万円を通過したあたりから、5000万円までの時間はそれほどかかりません。
そこから1億円を目指すことも、十分に射程へ入ってきます。
足るを知り、必要なものには惜しまない
資産が増えると派手になるかというと、僕の印象は逆です。
3000万円あっても、食料品はなるべく安いスーパーで買う。仕事も一生懸命やる。
見栄を張って高いものを買う、といったことがむしろ減っていきます。
今はネット環境さえあれば、家の中でも十分に楽しめますよね。
動画も本も楽しめますし、地方なら温泉もある。大金をかけなくてもいいと気づくんです。
友人のカオルさんは、ゼロから立ち上げた会社を上場企業へ売却して数億円を手にしました。
カオルさんは岡山の山奥の古民家で、蕎麦を育てて、鶏に卵を産ませてゆったり暮らしています。

お金のかからないひっそりとした生活ですが、本人は楽しそうです。
一方で、本当に必要だと思うものには、際限なくお金を使う人も多い。
仕事に欠かせないパソコン、生活を良くする家電、趣味の道具に何百万円と注ぎ込むとかね。
投資でも、月3万円5万円だった積み立てを、平気で10万円20万円へ上げていったりします。
普通の感覚からすると、金銭感覚がおかしいと言われるかもしれません。
でも要は、使うところと使わないところがはっきりしていくということなんですね。
セミリタイアが選択肢に入ってくる
早期リタイアをした方への調査も、動画では紹介しました。
働き始めてからリタイアや独立までにかかった年数は、15年から20年未満が25.8%で最多。
次いで20年から25年未満が24.4%、5年から10年未満が17.5%という結果でした。
リタイア時の総資産は、2000万円未満が42.2%で最も多い。
2000万円から3000万円未満が14.6%で、合わせると半数以上になります。
つまり3000万円未満でセミリタイアしている人が、それだけいるということですね。
やっていけるのかなと思いますよね。動画では、こんな例をお話ししました。
生活防衛資金を除いた2500万円を年利5%で運用しながら、30年かけて毎月取り崩す。
この場合に取り崩せるのは、毎月13万円ほどという計算になります。
期間が35年、40年と長くなれば、取り崩せる金額はもちろん小さくなります。
足りない生活費は、アルバイトなど他の収入で補っているようです。
月5万円を補うなら、時給1000円のところで週3日から4日、1日4時間ほど働く計算ですね。
残りの時間は自分のために使える。リタイアにこだわらず、本当にやりたい仕事を選ぶ手もあります。
入金力を上げて、投資元本を増やす
ここを目指す方は、お金の勉強も固定費の削減も、すでに済ませていると思います。
なので僕は、入金力を上げることと、投資元本を増やすことの2つに絞って考えます。
生活費以上の金額を投資に回すことはできませんから、まず収入を上げる必要がありますよね。
主婦を対象にした2025年の調査では、収入の増やし方の1位がポイントを貯めるで42%。
2位が副業で37.1%、3位が中古品などの所有物を売るで35.5%でした。
ポイントは難易度が低い代わりに、大きな効果は期待しにくいところがあります。
所有物を売るのは、売るものがなくなれば終わりです。続く収入にはなりません。
そう考えると、持続的に増やせる可能性が高いのは副業だと思います。
ただ、副業収入は3万円未満が32.3%で最多という調査もあります。
一方で20万円以上の人も16.1%いる。稼げる人は稼いでいる、という状況ですね。
すぐに結果が出るものではないので、続けることが大事なんです。
僕が副業をするなら、空き家ビジネスをお勧めします。

空き家は900万戸あると言われていて、相続したけれど帰らない、固定資産税だけかかって困る、という方がいます。
それを譲ってもらって、住むところに困っている方へ賃貸する。ほぼ元手をかけずに始められます。
お困りごとの解決になるので、持ち主にも地域にも喜ばれるビジネスですよね。
そのうえで投資元本を増やします。動画では積み立ての例をお話ししました。
毎月5万円を15年間、年利5%で運用すると約1320万円。
積み立てを1万円増やすと約1590万円、さらに1万円増やして毎月7万円なら約1850万円です。
元本の増え方より、運用で増える分の伸びが大きくなるわけですね。
毎月2万円増やせたら、15年後には530万円ほどの差がつく計算になります。
ただし生活防衛資金は確保したうえで、無理なく。そしてやめないこと。
まとめ
資産3000万円は、国民の8割が届いていないラインです。
それでも平均年収の層に達成している人がいる以上、無理な数字ではないと僕は思います。
守りは節約と固定費の削減、攻めは収入を上げて投資元本を増やすこと。
スポーツと同じで、この両輪をそれぞれレベルアップさせないと届きません。
そして早く到達するほど、その後のスピードが効いてきます。
いま3000万円が遠く見える方も、通過点だと思ってコツコツ続けてみてください。
考え方の詳しい背景は、元のYouTube動画でもお話ししています。
入金力を高める副業として空き家ビジネスを知りたい方は、空き家ビジネス5大特典をご覧ください。